車が冠水・水没したら車両保険は使える?出るケースと出ないケース
2019/05/27
最終更新日:2026/9/16
近年、夏から秋にかけて、ゲリラ豪雨や台風による道路の冠水・浸水が増えています。
- 駐車していた車が水没してしまった
- 仕事中に突然の大雨で道路が冠水した
- 会社の営業車や工事車両が浸水してしまった
このようなとき、最初に気になるのが「車両保険は使えるのか」です。
結論からいうと、台風・豪雨・洪水・高潮による冠水・水没は、車両保険の補償対象になるのが一般的です。
一般型だけでなく、エコノミー型(車対車+限定危険)でも対象になるケースが多いです。一方で、地震・噴火・津波は原則対象外です。
この記事では、車の冠水・水没で車両保険が出るケースと出ないケース、保険金の上限、等級への影響、建設会社の社用車で確認すべき点を整理します。
車が水没したら車両保険で補償される?
結論からいうと、台風や豪雨による洪水・冠水で車が水没した場合、車両保険の補償対象となるのが一般的です。
対象になりやすい例は次のとおりです。
- 大雨による道路冠水、駐車場の浸水
- 河川の氾濫・洪水
- 台風による浸水
- 高潮による浸水
- 強風による飛来物などの損害
停車中の浸水だけでなく、運転中に冠水路へ進入して故障した場合も、水災として対象になることが多くあります。
ここで見落としやすいのが、車両保険のタイプです。
- 一般型(一般条件)
- エコノミー型(車対車+限定危険)
「エコノミー型だから自損扱いで出ない」と思われがちですが、豪雨・洪水などの自然災害による水災は、多くの保険会社でエコノミー型でも補償対象です。
車対車のみの最狭プランだと対象外になることがあるため、契約証券でタイプを確認してください。
一方、次の場合は出ない、または減額されることがあります。
- 地震・噴火、およびこれらによる津波
- 避難指示や通行止めを無視して、危険な冠水路へ進入したなど、重大な過失と判断された場合
- 車両保険そのものが付いていない場合
「車両保険に入っているから、どんな水害でも大丈夫」とは限りません。
補償の可否は最終的に契約内容と事故状況で判断されます。
冠水した道路を走っていて車が水没した場合は?
ゲリラ豪雨などでは、短時間で道路が冠水することがあります。
「これくらいなら通れるだろう」と思って進入してしまうと、車が動かなくなったり、エンジンや電気系統などに大きな損害が発生したりする可能性があります。
冠水した道路は、水深が分かりにくいだけでなく、道路の側溝やマンホールなどが見えなくなっていることもあります。
そのため、冠水した道路には無理に進入しないことが基本です。
もし冠水した道路を走行して車が浸水してしまった場合でも、台風や豪雨が原因であれば、車両保険の対象となる可能性があります。停車中の水没だけが対象、というわけではありません。
ただし、次のような事情があると、保険金が減額されたり、支払われなかったりすることがあります。
- 通行止めや避難指示が出ている場所へ、無理に進入した
- 水深が明らかに深い場所へ、危険を認識しながら進入した
補償の可否は契約内容と事故状況によって判断されます。
事故後はエンジンをむやみにかけ直さず、被害状況を写真に残し、保険会社や代理店へ早めに連絡してください。
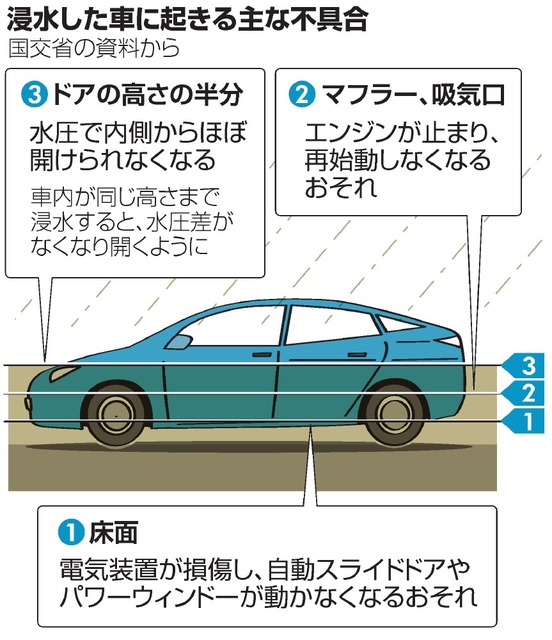
車が水没すると、どのくらいの損害になる?
車は水に浸かると、エンジンだけでなく、電気系統や各種コンピューターにも影響が出ます。
車内まで浸水すると、シートや内装の交換が必要になることもあります。
一見すると「乾かせば乗れるのでは」と思いがちですが、水没の程度によっては修理費が数十万円〜それ以上になることがあります。
電気系統の交換と内装の清掃だけでも、まとまった費用がかかることがあります。
ここで保険金の上限になるのが、契約時に設定した車両保険金額(時価に近い金額)です。
- 修理費が保険金額以内 → 修理費から免責金額を引いた額が支払われる
- 修理費が保険金額を超える → 経済的全損となり、保険金額を上限に支払われる
新しい車ほど保険金額は高く、年式が古い車ほど時価が下がるため、修理しても自己負担が出やすくなります。
修理できたとしても、あとから電気系統の不具合が出ることがあるため、専門業者の点検は必要です。
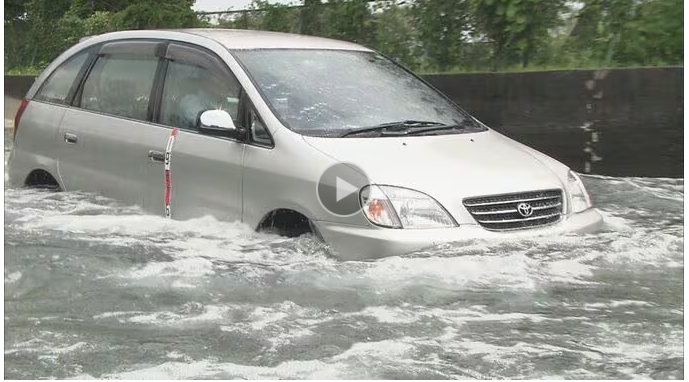
関連動画:【実験映像】水没した場所に車で進入するとこんなに危険 あっという間に止まるエンジン なかなか開けられないドア 車内には水が… | TBS NEWS DIG (1ページ)
車両保険に入っていれば、車を買い替えられる?
ここも注意したいポイントです。
車が水没して修理が難しい状態になったとしても、必ず新しい車を購入できる金額がそのまま支払われるとは限りません。
車両保険には、契約時に設定した保険金額があります。
そのため、
「今の車を買い替えるにはいくら必要か」
という視点だけでなく、
「現在の車両保険金額はいくらになっているか」
を確認しておくことが重要です。
車の購入から年数が経っている場合は、現在の契約内容を一度確認してみましょう。
車両保険を使うと等級はどうなる?
水害で車両保険を使う場合、対人・対物事故のような3等級ダウンではなく、1等級ダウン事故として扱われるのが一般的です。
翌年から「事故有係数」も適用されるため、保険料は上がります。
そのため、
- 修理費が小さい
- 翌年の保険料アップ額の方が大きい
という場合は、保険を使わず自費修理した方がよいこともあります。見積が出たら、使う・使わないを代理店と一緒に判断してください。
車両保険に入っていない場合は?
車両保険が付いていないと、台風や洪水で車が水没しても、自動車保険からは修理費が出ません。
ローンが残っていても、ローンそのものは消えません。
この場合に確認したいのは、次の点です。
- 火災保険や店舗総合保険などで、対象になる財物がないか(基本的に自動車は対象外のことが多い)
- リース契約や残価クレジットの場合、契約先への連絡が必要か
- 修理せず廃車・買取にした方がよいか
「保険なしでも何か出ないか」は個別判断になります。証券を見ながら確認するのが確実です。
地震による津波で車が水没した場合は?
もう一つ、注意したいのが「津波による水没」です。
台風や大雨による洪水と、地震による津波では、自動車保険の考え方が違います。
一般的な車両保険では、地震・噴火、およびこれらによる津波の損害は原則として補償対象外です。
車両保険に入っていても、津波で水没した場合は支払われない、と考えておいた方がよいです。
地震や津波による車両損害に備えるには、地震・噴火・津波車両全損時一時金特約など、別の特約が必要になることが多くあります。
支払われるのは全損時の一時金で、車両価格の全額が出るとは限りません。
沿岸部の現場や低地の駐車場を使う会社は、通常の車両保険とは別に、この特約の有無を確認してください。
建設会社は「社用車の水災」も確認しておきましょう
建設業では、営業車だけでなく、工事車両や資材運搬車など、複数の車両を使用している会社も少なくありません。
例えば、
- 現場へ向かう途中にゲリラ豪雨に遭った
- 工事現場の駐車場が冠水した
- 資材置場に停めていた車が浸水した
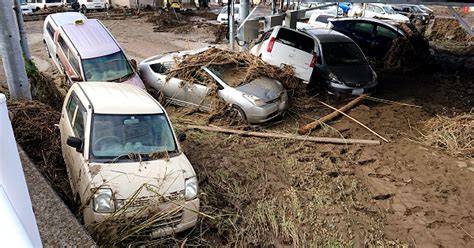
- 大雨による洪水で社用車が水没した
といったケースが考えられます。
特に、河川の近くや低地にある工事現場・資材置場などに車両を駐車することが多い会社は注意が必要です。
「事故が起きてから補償内容を確認する」のではなく、災害が起こる前に、
どの車に車両保険が付いているのか
どこまで補償されるのか
地震・津波の場合はどうなのか
を確認しておくことをおすすめします。
複数台を所有している場合は、台ごとに車両保険の有無やタイプ(一般型/エコノミー型)が違うことがあります。
フリート契約・リース車・現場に常駐している車ほど、証券を1台ずつ確認してください。
ロードサービスや代車(レンタカー特約)が付いているかも、水没後の事業継続に直結します。
大雨・台風シーズンに確認しておきたい3つのポイント
災害が多くなる前に、次の3点を確認しておきましょう。
① 車両保険が付いているか
まずは、現在加入している自動車保険に車両保険が付いているかを確認しましょう。
車両保険を付けていない場合、自然災害による車の損害が補償されない可能性があります。
② 車両保険金額はいくらか
車両保険が付いていても、設定されている保険金額が現在の車の時価に合っているとは限りません。
年式が古い車は保険金額が低く、修理費が時価を超えて全損扱いになりやすいです。
契約更新のタイミングで、保険金額と免責金額も確認しておきましょう。
③ 地震・津波への備えはできているか
大雨や台風による洪水と、地震による津波では補償の扱いが異なる場合があります。
「地震や津波による車の損害にも備えたい」という場合は、加入している自動車保険で利用できる特約があるか確認してみましょう。
④ 車両保険のタイプはどれか
一般型かエコノミー型か、車対車のみかで、水災の出方が変わります。
多くの場合、エコノミー型でも水災は対象ですが、最狭のプランだと対象外です。
証券の「車両保険」欄でタイプを確認してください。
よくある質問
車が冠水したら、車両保険はいくらもらえますか?
支払われるのは、実際の損害額から免責金額を引いた金額で、上限は契約している車両保険金額です。時価を超える分は出ません。
水没したら必ず全損になりますか?
必ず全損になるわけではありません。床下程度なら修理できることもあります。ただし車内やエンジンルームまで浸水すると、修理費が時価を超えて経済的全損になりやすいです。
冠水で廃車になった場合、保険はおりますか?
台風・豪雨・洪水が原因で、車両保険が付いていれば支払対象になるのが一般的です。地震・津波が原因の廃車は、通常の車両保険では原則おりません。
保険を使うと等級はどうなりますか?
水災で車両保険を使うと、1等級ダウンになるのが一般的です。3等級ダウンではありません。
水害は「起きてから」ではなく「起きる前」の確認が大切
大雨や台風による車の水没は、いつ起こるか分かりません。
特に近年は、短時間に非常に激しい雨が降ることもあり、これまで水害の経験がなかった地域でも注意が必要です。
会社で複数の車両を所有している場合は、車両ごとに補償内容が異なっていないか確認することも大切です。
「うちの会社の車は、水没したら保険で補償される?」
そう思ったら、ぜひ一度、現在の自動車保険の補償内容を確認してみてください。
株式会社アクセルでは、横浜・関内を中心に、建設業・工事業のお客様の保険についてご相談を承っています。
自動車保険だけでなく、工事保険、賠償責任保険、労災の上乗せ保険など、建設業に関わるさまざまなリスクをまとめて確認することも可能です。
災害が起きてから「保険に入っておけばよかった」とならないために。
現在の補償内容に不安がある方は、お気軽にご相談ください。