建設工事保険とは?対象・対象外・事故例と請負賠償との違い
2026/06/10
建設工事保険とは、建物の建築工事中に工事現場で起きた不測かつ突発的な事故により
工事中の建物や資材などに生じた損害へ備える保険です。
この記事では、主な補償内容、実際の事故例、請負業者賠償責任保険との違い
加入を検討したいケースを解説します。補償対象は商品や契約によって異なるため
契約前に確認するポイントも紹介します。
建設工事保険とは?
建設工事保険は、建物の建築(新築・増改築・リフォームなど)の工事期間中に、工事現場で発生した不測かつ突発的な事故によって、工事の目的物などに生じた損害へ備える保険です。
建設会社・工務店・専門工事業者など、多くの建設業者が加入します。
工事が完成して引き渡すまでの間は、基本的に施工会社が管理責任を負います。
そのため、工事期間中の火災・台風・盗難・作業中の事故などで、工事中の建物や現場に搬入した資材などが損害を受けた場合、復旧費用を負担しなければならないことがあります。
補償対象になり得る主な事故(例)
- 火災
- 落雷
- 台風・洪水などの自然災害
- 盗難
- 施工中の事故(作業ミスによる工事目的物の損壊など)
※対象となる事故原因・対象物・免責は契約によって異なります。
対象外になりやすいもの
- 第三者へのケガ・物損(通行人の負傷、隣家・駐車車両の損壊など)→ 請負業者賠償責任保険(https://www.accel-hoken.biz/1137/)
- 従業員・作業員のケガ(転落、接触、熱中症など)→ 政府労災 + 労災上乗せ(https://www.accel-hoken.biz/1118/)
建設工事保険は「自分たちが施工している工事の物」への備えが中心です。
第三者への賠償や従業員のケガは、原則として別の保険の領域です。
組立保険との関係(混同しやすい点)
機械設備の据付・組立工事が中心の場合は、建設工事保険ではなく組立保険など別商品が適するケースがあります。
建築工事か、機械の据付・組立かで商品が分かれることがあるため、工事内容を伝えたうえで代理店・保険会社に確認してください。
契約内容によって補償範囲は異なる
同じ「建設工事保険」でも、対象工事の種類、保険の対象(目的物・資材・仮設など)、対象となる事故原因、免責金額、保険期間、特約は契約によって異なります。
保険証券、約款、重要事項説明書を確認し、分からない点は代理店または保険会社へ確認してください。
季節要因(強風・台風など)も含めた現場リスクの整理はこちら → https://www.accel-hoken.biz/1070/
建設工事保険で補償対象になり得る事故例
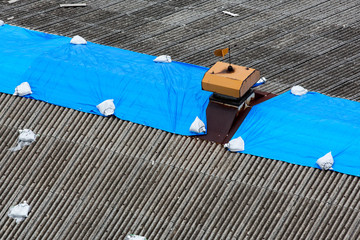
事例① 台風で施工途中の屋根が飛ばされた
木造住宅の新築工事中。
上棟後に大型台風が接近し、施工途中の屋根材や防水シートが飛散しました。
さらに雨水が建物内部へ侵入し、施工済みの内装材にも被害が発生。
復旧費用は約350万円。
建設工事保険に加入していたため、大部分が補償されました。
もし未加入だった場合、その費用は会社負担となっていた可能性があります。
事例② 現場の資材が盗難被害に
夜間、工事現場に保管していた電動工具や銅線が盗まれました。
被害総額は約120万円。
近年は金属価格の高騰により、銅線やケーブルの盗難が全国的に増加しています。
利益率の高くない工事では、120万円の損失は決して小さくありません。
「利益が吹き飛んだ」という話も珍しくないのです。
事例③ 火災による大規模損害
改修工事中の現場で、溶接作業中に火花が飛散。
養生材に燃え移り火災が発生しました。
幸い人的被害はありませんでしたが、施工済み部分を含め約1,000万円の損害が発生。
建設工事保険によって復旧費用が補償され、工事継続が可能となりました。
建設工事保険と請負業者賠償責任保険の違い
建設業の保険でよく混同されるのが請負業者賠償責任保険です。
- 建設工事保険
→工事中の建物や資材など、自社が施工している工事の損害を補償する保険
- 請負業者賠償責任保険
→他人に与えた損害を補償する保険
という違いがあります。
どちらか一方ではなく、セットで加入するケースが一般的です。
- 請負業者賠償責任保険の詳細(事故例)
- 従業員のケガへの備えはこちら
元請会社から保険加入を求められる場合
近年はコンプライアンスやリスク管理の観点から、元請会社が協力業者に対して保険加入を求めるケースが増えています。
特に、
- 公共工事
- ゼネコン案件
- 大型改修工事
などでは加入確認が行われることもあります。
保険加入は単なるリスク対策だけでなく、
「信用力の証明」としての意味も持っています。
加入証明の提出手順はこちら → https://www.accel-hoken.biz/1346/
建設工事保険への加入を検討したいケース
「小規模工事だから大丈夫」
実は工事規模と事故の大きさは比例しません。
100万円の工事でも、
- 火災
- 盗難
- 台風
によって数百万円規模の損害になることがあります。
「今まで事故がなかった」
保険相談で最も多い言葉です。
しかし事故は「過去」ではなく「未来」の話です。
創業20年無事故の会社でも、21年目に大きな事故が発生することがあります。
事故が起きてからでは加入できません。
「自己資金で対応できる」
数十万円なら対応できても、
- 火災で1,000万円
- 台風で500万円
- 大規模盗難で300万円
となると話は別です。
特に成長期の会社ほど、突然の大きな支出は資金繰りに大きな影響を与えます。
建設工事保険の契約前に確認したいポイント
建設工事保険は、工事の種類や契約条件によって補償範囲が異なります。
見積りや更新の際は、少なくとも次の項目を確認しましょう。
- 対象となる工事の種類
- 工事目的物、資材、仮設物など、保険の対象となる物
- 火災、風災、水災、盗難、作業中の事故など、対象となる事故原因
- 保険期間、免責金額、支払限度額
- 特約で追加できる補償と、保険金を支払わない場合
現場の事故例の整理 → https://www.accel-hoken.biz/1209/
季節ごとのリスク傾向 → https://www.accel-hoken.biz/1070/
建設工事保険は経費ではなく利益を守る投資
建設会社の経営では、
- 売上を増やす
- 人を採用する
- 設備投資をする
ことも重要ですが、
利益を失わない仕組みづくりも同じくらい重要です。
事故による損失は、何か月もかけて積み上げた利益を一瞬で吹き飛ばします。
だからこそ、多くの優良企業は保険を「コスト」ではなく「経営リスク対策」と考えています。
まとめ
建設工事保険は、建築工事中に不測かつ突発的な事故が起きたとき、
工事の目的物などに生じた損害の復旧費用へ備える保険です。
補償対象は契約によって異なります。
工事の種類、対象となる物、事故原因、保険期間、免責金額を確認し、請負業者賠償責任保険など
他の保険との役割も整理しましょう。
事故が起きた場合の自己負担額と資金繰りへの影響を考え
自社の工事内容に合った補償かどうかを定期的に確認することが大切です。
ーーーーーーーーーーーーーーーーーーー
「うちの補償で足りてるのか分からない」
「元請の条件を満たしているか不安」
・同規模の保険料の目安
・必要な補償額の診断
・無駄なコストの見直し
そんな方は、
👉 現在の内容を無料でチェックできます。
アクセルは建設業に特化した保険代理店としてお客様からご支持頂いております。
✔ 年間500社以上対応
✔ 建設業保険に強い
✔ 横浜・川崎エリア密着
✔ 保険料32%削減実績
✔ 事故対応・保険請求サポート
お気軽にお問い合わせ下さい😊
参考資料
損害保険ジャパン株式会社「建設工事保険」
東京海上日動火災保険株式会社「工事保険|商品概要」
東京海上日動火災保険株式会社「請負業者賠償責任保険」